Em resumo
- Conferir notas com o livro fiscal é comparar o que foi emitido ou recebido (os XML das notas) com o que foi escriturado (o livro do sistema contábil), primeiro pelos totais e depois nota por nota.
- Quase toda diferença cai em quatro tipos: nota que está no XML e não no livro, nota que está no livro e não no XML, nota em duplicidade e valor diferente.
- Cada tipo tem uma regra para encontrar e uma lista de causas comuns para investigar. Encontrar é trabalho de regra; explicar a causa, muitas vezes, é trabalho de uma pessoa.
- Toda diferença vira uma pendência com evidência: os números das notas, os valores, as linhas do livro e a regra que apontou.
- Sem planilha paralela: a conferência e a decisão ficam registradas no mesmo lugar, com o motivo.
Por que a planilha paralela não resolve
A forma mais comum de conferir é exportar as notas, exportar o livro, colar os dois numa planilha e procurar o que não bate. Funciona, mas tem três problemas:
- Some depois do mês. A planilha fica numa pasta, com o nome de quem fez. No mês seguinte, ninguém sabe por que aquela diferença foi aceita.
- Depende de quem montou. As fórmulas e os filtros são de uma pessoa. Quando ela sai de férias, a conferência para ou é refeita do zero.
- Não escala. Para uma empresa, é aceitável. Para centenas de empresas por mês, é a parte do fechamento que mais consome gente qualificada.
O método abaixo é o mesmo que uma boa planilha faria, só que escrito como regra. Assim ele pode ser repetido igual todo mês, por qualquer pessoa ou por um Ciclo automático.
Antes de comparar: confira se a leitura está completa
Antes de procurar diferença entre nota e livro, confirme que você está olhando para o livro inteiro:
- a soma das linhas do livro deve ser igual ao total impresso no próprio livro, nas entradas e nas saídas;
- o livro deve ser da empresa certa e do período certo.
Se a soma das linhas não bate com o total impresso, o problema está na leitura (uma página que faltou, uma linha mal lida), não na escrituração. Resolva isso primeiro.
Primeiro os totais, depois nota por nota
Compare o total das notas de saída com o total de saídas do livro, e o mesmo nas entradas. Se os totais batem (com tolerância de centavos), a chance de haver diferença relevante é pequena. Se não batem, a diferença em reais já diz o tamanho do problema, e aí vale descer para o nível de cada nota.
Os 4 tipos de diferença e a regra para cada um
| Tipo | Como encontrar | Causas comuns | Quem resolve |
|---|---|---|---|
| 1. Só no XML (nota que não está no livro) | Número da nota presente nos XML e ausente nas linhas do livro | Nota não escriturada; nota recebida depois do fechamento; nota de outro mês | Uma pessoa decide se escritura e em qual mês |
| 2. Só no livro (lançamento sem XML) | Número presente no livro e ausente nos XML capturados | Nota emitida no mês anterior e escriturada neste; documento que não chega pela captura (como cupom de compra no varejo); falha na fonte de XML | Uma pessoa confirma a origem; se for a captura, corrige-se a fonte |
| 3. Duplicidade | Mesma chave de acesso aparecendo mais de uma vez | Mesmo XML vindo de duas fontes; nota lançada duas vezes | Se a chave é a mesma, é duplicada com prova; se só os dados parecem iguais, vira pendência. Veja como juntar notas duplicadas com prova |
| 4. Valor diferente | Mesma nota no XML e no livro, com valores diferentes | Erro de digitação; nota substituída; desconto ou frete tratado de outro jeito | Uma pessoa decide qual valor está certo |
Um caso especial do tipo 2 merece atenção: o livro tem vendas e não chegou nenhum XML de saída. Isso quase sempre é falha da fonte de captura (o emissor do cliente, um certificado, uma configuração), e não erro de escrituração. Trate como problema de captura, porque sem os XML nenhuma outra conferência de produto roda nas vendas.
Além do valor: o que mais vale conferir
Com os XML em mãos, dá para conferir mais do que totais:
- Serviço lançado como mercadoria. Item com descrição de serviço ("conserto", "mão de obra", "instalação") e código de operação de venda de mercadoria.
- Documentos que não entram no livro de ICMS. Frete (CT-e) e serviço tomado (NFS-e) não aparecem no livro de entradas de ICMS. Confira se foram escriturados e contabilizados onde devem, e se houve retenção.
- Valores simbólicos. Notas de valor muito baixo, que podem ser teste ou erro de digitação no ponto de venda. Bonificações têm código próprio e não entram nessa lista.
- Venda desfeita e refeita. Uma devolução e várias vendas do mesmo valor. Confirme que a devolução foi deduzida da receita.
Cada uma dessas conferências é uma regra fixa: ela aponta o caso e mostra a evidência. A conclusão, em geral, é de uma pessoa.
Quando parar para uma pessoa
Regra boa sabe onde termina. Pare e entregue para uma pessoa quando:
- a diferença tem mais de uma explicação possível (nota de outro mês ou nota não escriturada?);
- a correção muda imposto ou mês de competência;
- a resposta depende do cliente ("essa compra foi para revenda ou para uso?");
- os dados batem só em parte.
Uma forma útil de organizar é classificar cada pendência em três tipos: - corrigir: erro provável; - conferir: vale olhar; - pergunta: precisa do fiscal responsável ou do cliente.
Que evidência guardar
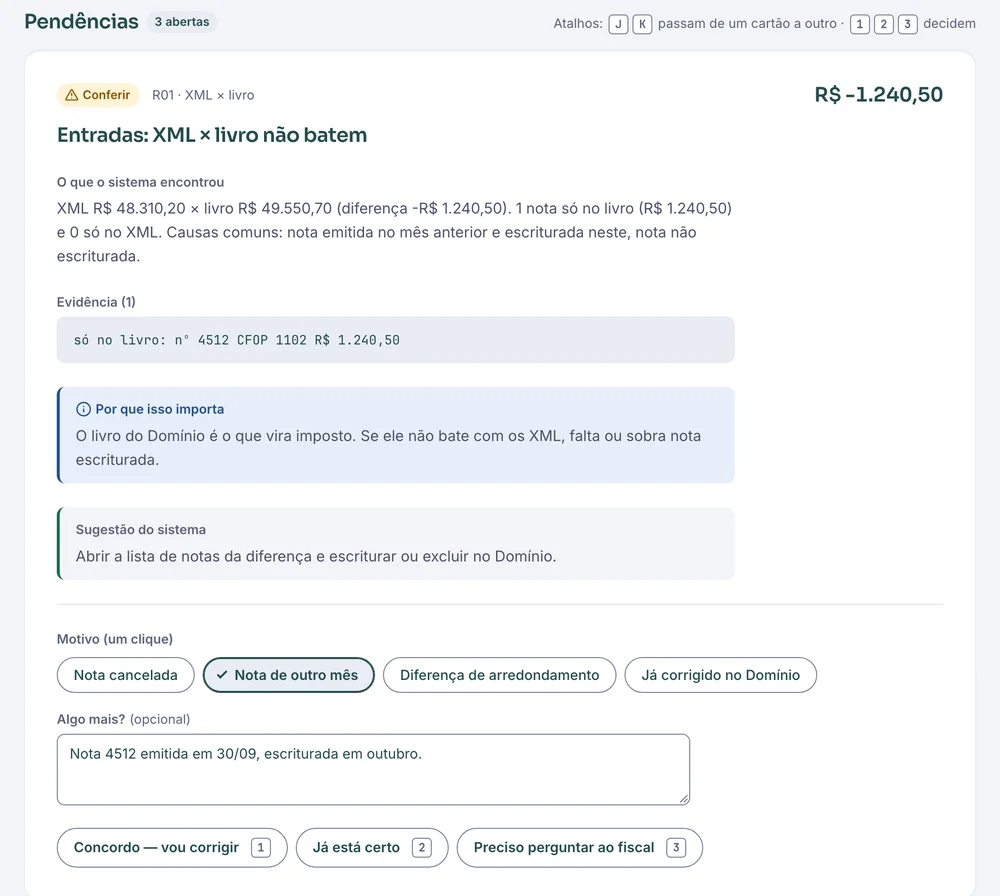
Tela do painel do Arius com dados fictícios.
Cada diferença deve ficar registrada com:
- o que foi achado, com o valor em reais;
- a evidência: números das notas, chaves, códigos de operação, linhas do livro;
- a regra que apontou e por que ela importa;
- a decisão, com quem decidiu, quando e o motivo. Exemplos de motivo: "bonificação", "nota de outro mês".
Quando alguém discorda da regra ("já está certo"), o motivo é obrigatório. É ele que, no mês seguinte, evita refazer a mesma investigação. Com o tempo, ele também mostra quais conferências podem virar regra fixa.
Como o Arius faz isso
No Arius, o Ciclo do mês funciona assim: - um Especialista gera os livros fiscais no sistema contábil, só lendo, e confere se o arquivo é da empresa e do período certos; - o motor de regras compara os XML com o livro, sem IA, por regras fiscais escritas; - cada diferença vira uma pendência no painel com a evidência ao lado e uma sugestão; - uma pessoa decide com um clique e o motivo fica registrado numa auditoria que não pode ser alterada.
Quando a última pendência da empresa é decidida, ela fica Conferida no mês. Veja como funcionam as decisões humanas.
Quer ver a conferência rodando com o perfil da sua carteira? Agendar uma conversa.
Perguntas frequentes
Por onde começar a conferência de notas com o livro?
Pelos totais: total das notas de saída contra o total de saídas do livro, e o mesmo nas entradas. Se não batem, desça para nota por nota. Antes disso, confirme que a soma das linhas do livro bate com o total impresso.
Nota que está no livro e não tem XML é erro?
Nem sempre. Pode ser nota emitida no mês anterior e escriturada neste, ou documento que não chega pela captura, como cupom de compra no varejo. Uma pessoa confirma a origem antes de corrigir.
Dá para automatizar a conferência de notas com o livro fiscal?
A parte de encontrar diferenças, sim: ela segue regra fixa. Explicar a causa e decidir a correção, em muitos casos, continua com uma pessoa.
Por que registrar o motivo de cada decisão?
Para que a próxima pessoa saiba por que aquela diferença foi aceita ou corrigida, sem refazer a investigação. O registro também protege o escritório se alguém perguntar depois.