Em resumo
- O fechamento mensal fica previsível quando segue sempre a mesma ordem: carteira, documentos, notas e livros, apurações, pendências e entrega.
- O primeiro passo é saber quais empresas precisam ser fechadas no mês e qual é o prazo mais próximo de cada uma. Sem essa lista, o mês é organizado pela urgência.
- A maior parte do tempo vai para reunir documentos e conferir. São justamente as etapas que mais seguem regra.
- Toda diferença encontrada vira uma pendência com motivo, e não um recado solto. Uma pessoa decide cada uma.
- Prazos de obrigações mudam. Confira sempre na fonte oficial, como a Agenda Tributária da Receita Federal, e não em uma lista copiada de algum lugar.
Por que um checklist e não só uma planilha de prazos
A planilha de prazos responde "o que vence quando". O checklist responde "em que ponto está cada empresa". Num escritório com centenas de empresas, a segunda pergunta é a que evita surpresa: a empresa que ninguém tocou até a véspera, o documento que o cliente não mandou, a nota que apareceu depois da apuração.
O checklist abaixo é organizado por etapa, não por dia do mês. Cada escritório encaixa as etapas no seu calendário, conforme os prazos das obrigações da sua carteira.
Etapa 1: carteira do mês
Antes de abrir qualquer documento, saiba o tamanho do mês.
- Lista das empresas ativas na competência, com o regime de cada uma (Simples Nacional, Lucro Presumido, Lucro Real e outros).
- Empresas que entraram, saíram ou mudaram de regime desde o mês anterior.
- O prazo da obrigação mais próxima de cada empresa, conferido na fonte oficial.
- A data em que uma pessoa precisa ser avisada se a empresa ainda não estiver pronta, com folga antes do prazo.
- Quem é o responsável por cada empresa.
Segue regra? Quase toda. A lista de empresas e os prazos vêm de cadastro e de calendário. A decisão de prioridade quando o mês aperta é de uma pessoa.
Etapa 2: documentos
- Notas fiscais de entrada e de saída de todas as fontes que o escritório usa (serviço de captura de XML, Portal Nacional da NFS-e, sistema da prefeitura), incluindo notas de serviço tomado.
- Notas duplicadas entre fontes juntadas só com prova: mesma chave de acesso, ou mesmo emitente, série, número, data e valor. O resto vira pendência. Veja como juntar notas duplicadas com prova.
- Extratos bancários e outros documentos que o cliente precisa enviar.
- Lista do que falta, por empresa, com o motivo ("falta o extrato de outubro da conta X"), para cobrar o cliente de uma vez.
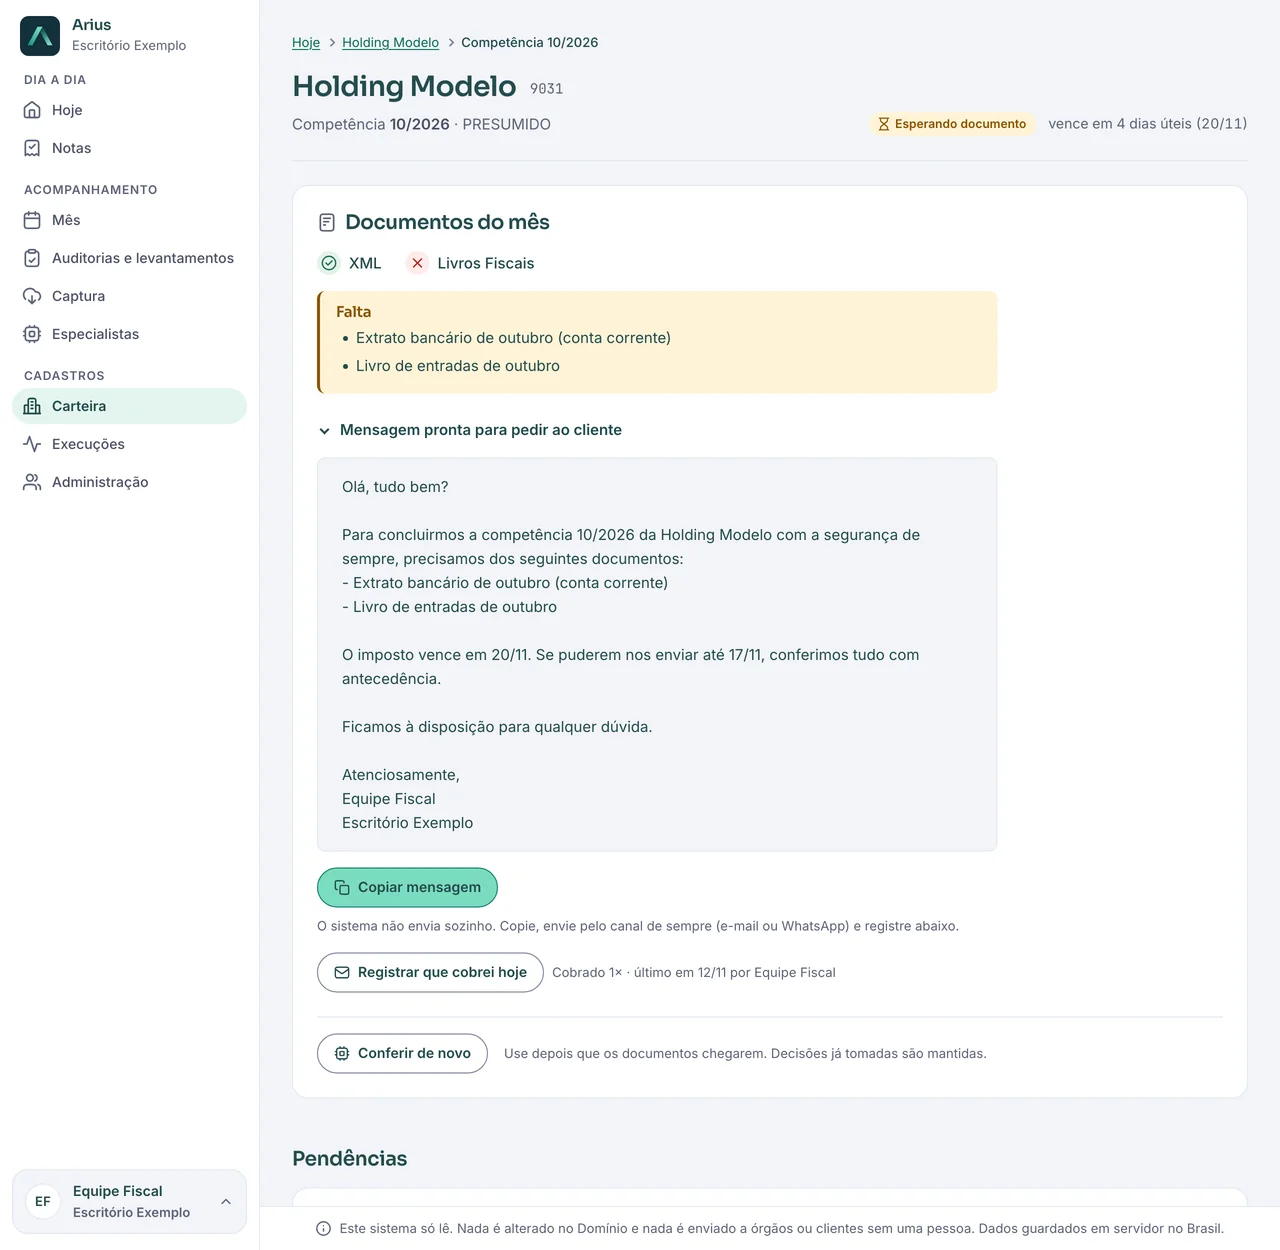
Tela do painel do Arius com dados fictícios.
Segue regra? Buscar, organizar e apontar o que falta, sim. Decidir se uma nota é a mesma em caso de dúvida e conversar com o cliente ficam com uma pessoa.
Etapa 3: notas e livros
- Todas as notas do mês estão escrituradas no sistema contábil.
- Nenhuma nota foi escriturada duas vezes.
- O valor de cada nota bate com o valor do livro fiscal.
- Notas canceladas ou substituídas estão tratadas do jeito certo.
- Os livros fiscais do mês foram gerados e conferidos: o arquivo é da empresa certa e do período certo.
Segue regra? Sim, na maior parte. Comparar nota por nota com o livro é trabalho de regra fixa. O que não bate precisa de uma pessoa para dizer por quê.
Etapa 4: apurações
- A apuração do mês foi feita no sistema contábil para cada empresa que precisa dela.
- Os totais da apuração batem com os livros do mês.
- Diferenças em relação ao mês anterior que chamam a atenção (uma empresa que costuma ter movimento e veio zerada, por exemplo) foram olhadas por alguém.
Segue regra? A conferência dos totais, sim. A análise de uma variação estranha exige julgamento.
Etapa 5: pendências
- Cada diferença encontrada nas etapas anteriores está registrada como pendência, com a evidência (o que foi comparado e o que não bateu) e uma sugestão do que fazer.
- Cada pendência tem um responsável e um prazo.
- Cada pendência decidida tem o motivo registrado: quem decidiu, quando e por quê.
- Nenhuma empresa é dada como pronta com pendência aberta.
Segue regra? Montar a pendência com a evidência, sim. Decidir, não: essa parte é sempre de uma pessoa.
Etapa 6: entrega
- Guias e declarações geradas e conferidas.
- Transmissão a órgão público aprovada por uma pessoa.
- Envio ao cliente (guias, relatórios, avisos) aprovado por uma pessoa.
- Empresa marcada como concluída no mês.
Segue regra? A preparação, sim. O envio exige aprovação, porque tem consequência para o cliente e para o escritório.
O checklist inteiro, para copiar
- Lista das empresas ativas na competência, com regime e responsável.
- Prazo mais próximo de cada empresa, conferido na fonte oficial.
- Notas de todas as fontes reunidas, inclusive de serviço tomado.
- Duplicadas juntadas só com prova; dúvidas como pendência.
- Documentos do cliente que faltam listados e cobrados de uma vez.
- Notas escrituradas, sem duplicidade, com o valor igual ao do livro.
- Livros fiscais gerados e conferidos (empresa e período certos).
- Apuração feita e com os totais iguais aos dos livros.
- Variações estranhas em relação ao mês anterior olhadas por alguém.
- Toda diferença registrada como pendência, com evidência e responsável.
- Toda pendência decidida com motivo registrado.
- Transmissões e envios ao cliente aprovados por uma pessoa.
O que dá para colocar no Ciclo
Olhando o checklist, as etapas que mais consomem tempo, reunir documentos e conferir, são também as que mais seguem regra. É nelas que um Ciclo automático libera a equipe.
No Arius, o Ciclo do mês funciona assim: - o Arius planeja as tarefas da competência com o prazo mais próximo de cada empresa; - um Especialista gera os relatórios do mês no sistema contábil, só lendo; - as regras comparam notas, livro e apuração; - o que não bate vira pendência no painel, com a evidência ao lado; - uma pessoa da equipe decide cada pendência, e a empresa fica Conferida no mês.
Quando falta algo, a tarefa espera com o motivo escrito ("esperando documento", "esperando escrituração"), em vez de falhar em silêncio. O passo a passo completo está em Como funciona.
Quer ver quais etapas do seu fechamento podem entrar no Ciclo? Em 30 minutos de conversa você sai com essa lista. Agendar uma conversa.
Perguntas frequentes
Qual é a ordem certa do fechamento mensal?
Carteira, documentos, notas e livros, apurações, pendências e entrega. Cada etapa depende da anterior: conferir livro sem ter todas as notas gera retrabalho.
Onde conferir os prazos das obrigações do mês?
Na fonte oficial, como a Agenda Tributária da Receita Federal e as normas do município e do estado de cada empresa. Prazos mudam; uma lista copiada envelhece rápido.
O que dá para automatizar no fechamento mensal?
As etapas que seguem regra: reunir documentos, juntar duplicadas com prova, comparar notas com livros e totais com apurações, e montar as pendências com evidência. Decidir pendências, falar com o cliente e transmitir a órgão público ficam com uma pessoa.
Como saber se uma empresa está pronta no mês?
Quando todas as etapas foram cumpridas e não há pendência aberta. Uma empresa com pendência aberta não está pronta, mesmo que a apuração já tenha sido feita.